Domain lammeintopf.de kaufen?
Wir ziehen mit dem Projekt
lammeintopf.de um.
Sind Sie am Kauf der Domain
lammeintopf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lammeintopf.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **

Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
L - Gemüse-Linsen-Eintopf 150gFeine rote Linsen bilden die Basis dieses herzhaften Eintopfs. Als Topping einen Klacks Schmand dazu und mit frischem Brot genießen. Zubereitung 2-3 Portionen: Den Packungsinhalt mit etwas Öl in einen Topf geben und andünsten lassen. Mit 600 ml Wasser aufgießen, aufkochen und bei mittlerer Hitze ca. 15 Minuten garen lassen. Hinweise zur Handhabung und Lagerung: Kühl, trocken und dunkel lagern.2,84 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Suppe - Kartoffel mit Gemüse 380mlHerzhafte Kartoffeln und fruchtiges Gemüse verfeinert mit Kräutern. Süß-herzhaft. Natürliches Aroma durch Verzicht auf Geschmacksverstärker und Zusatzstoffe. Vegan, laktosefrei und glutenfrei. Hinweise zur Handhabung und Lagerung Bitte trocken lagern.3,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Optifast Suppe Gemüse 440 GProdukteigenschaften: Bezeichnung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung oder Teil einer Tagesration für gewichtskontrollierende Ernährung, mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Zubereitung: Alle Optifast Produkte können kalt und warm je nach Wunsch verzehrt werden. Den Inhalt eines Sachets in 200 ml kaltes oder warmes Wasser (max. 50oC) geben. Mit einem Schneebesen verrühren oder im Mixbecher gut schütteln, bis das Pulver vollständig aufgelöst ist. Das Produkt sollte direkt nach der Zubereitung verzehrt werden. Erhitzte Nahrungsreste verwerfen. Anwendungsempfehlungen und Lagerung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung: Ersetze täglich eine oder zwei Hauptmahlzeit/en durch je ein Sachet Optifast Drink (1 Sachet = 1 Hauptmahlzeit). Tagesration für gewichtskontrollierende Ernährung: Sofern als Tagesration für gewichtskontrollierende Ernährung (4 Sachets/Tag) verwendet, liefert Optifast ausreichende Mengen aller essentiellen Nährstoffe für den Tag. Achte auf eine ausreichende Flüssigkeitsaufnahme. Wir empfehlen mindestens 2 Liter pro Tag eines kalorienfreien oder -armen Getränks zu trinken. Werden alle täglichen Mahlzeiten durch Optifast ersetzt, darf Optifast ohne ärztlichen Rat nicht länger als 3 Wochen verwendet werden. Nährwertdeklaration: Nährwerte pro 100 g %NRV* pro Sachet (55 g) %NRV* Brennwert/ Energie 1649kJ/392 kcal ** 907 kJ/216 kcal ** Fett (24% kcal), davon 11 g ** 6,1 g ** o gesättigte Fettsäuren 1,2 g ** 0,66 g ** o einfach ungesättigte Fettsäuren 4,9 g ** 2,7 g ** o mehrfach ungesättigte Fettsäuren 3,7 g ** 2,0 g ** Kohlenhydrate (36% kcal), davon 34 g ** 19 g ** o Zucker 16 g ** 8,8 g ** Ballaststoffe/ Nahrungsfasern (3% kcal) 6,5 g ** 3,6 g ** Eiweiß (37% kcal) 36 g ** 20 g ** Salz 2,6 g ** 1,4 g ** Vitamin A 630 μg 79% 347 μg 43% Vitamin D 5,3 μg 106% 2,9 μg 58% Vitamin E 14 mg 117% 7,7 mg 64% Vitamin K 69 μg 92% 38 μg 51% Vitamin C 73 mg 91% 40 mg 50% Thiamin (B1) 1,8 mg 164% 1,0 mg 90% Riboflavin (B2) 1,9 mg 136% 1,0 mg 75% Niacin 20 mg 125% 11 mg 69% Vitamin B6 2,2 mg 157% 1,2mg 86% Folsäure 200 μg 100% 110 μg 55% Vitamin B12 3,1 μg 124% 1,7 μg 68% Biotin 51 μg 102% 28 μg 56% Pantothensäure 5,5 mg 92% 3,0 mg 50% Natrium 1030 mg ** 567 mg ** Kalium 1730 mg 87% 952 mg 48% Chlorid 1150 mg 144% 633 mg 79% Calcium 760 mg 95% 418 mg 52% Phosphor 645 mg 92% 355 mg 51% Magnesium 256 mg 68% 141 mg 38% Eisen 11 mg 79% 6,1 mg 43% Zink 8,4 mg 84% 4,6 mg 46% Kupfer 1,4 mg 140% 0,77 mg 77% Mangan 1,8 mg 90% 1,0 mg 50% Fluorid 0,89 mg 25% 0,49 mg 14% Selen 56 μg 102% 31 μg 56% Chrom 30 μg 75% 17 μg 41% Molybdän 28 μg 56% 15 μg 31% Jod 135 μg 90% 74 μg 50% alpha-Linolensäure 450 mg ** 248 mg ** Linolsäure 3090 mg ** 1700 mg ** Lactose 13 g ** 7,2 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vo19,70 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter



-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Hühnerfleisch in Brühe 320mlÖkoland Hühnerfleisch in Brühe schmeckt pur oder ihr nutzt es als Grundlage für eine leckere und reichhaltige Hühnersuppe mit Gemüse, Reis oder Nudeln. Exotische Suppen, Ragout Fin oder Hühnerfrikassee gelingen schnell und ohne stundelang in der Küche zu stehen. Hinweise zur Handhabung und Lagerung: Im Topf erwärmen, ab und zu umrühren. Tipp: Genießen Sie das Bio Hühnerfleisch in Brühe pur oder als schmackhafte Basis für Suppen und andere Gerichte. Nach dem Öffnen gekühlt lagern und zügig aufbrauchen.6,17 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
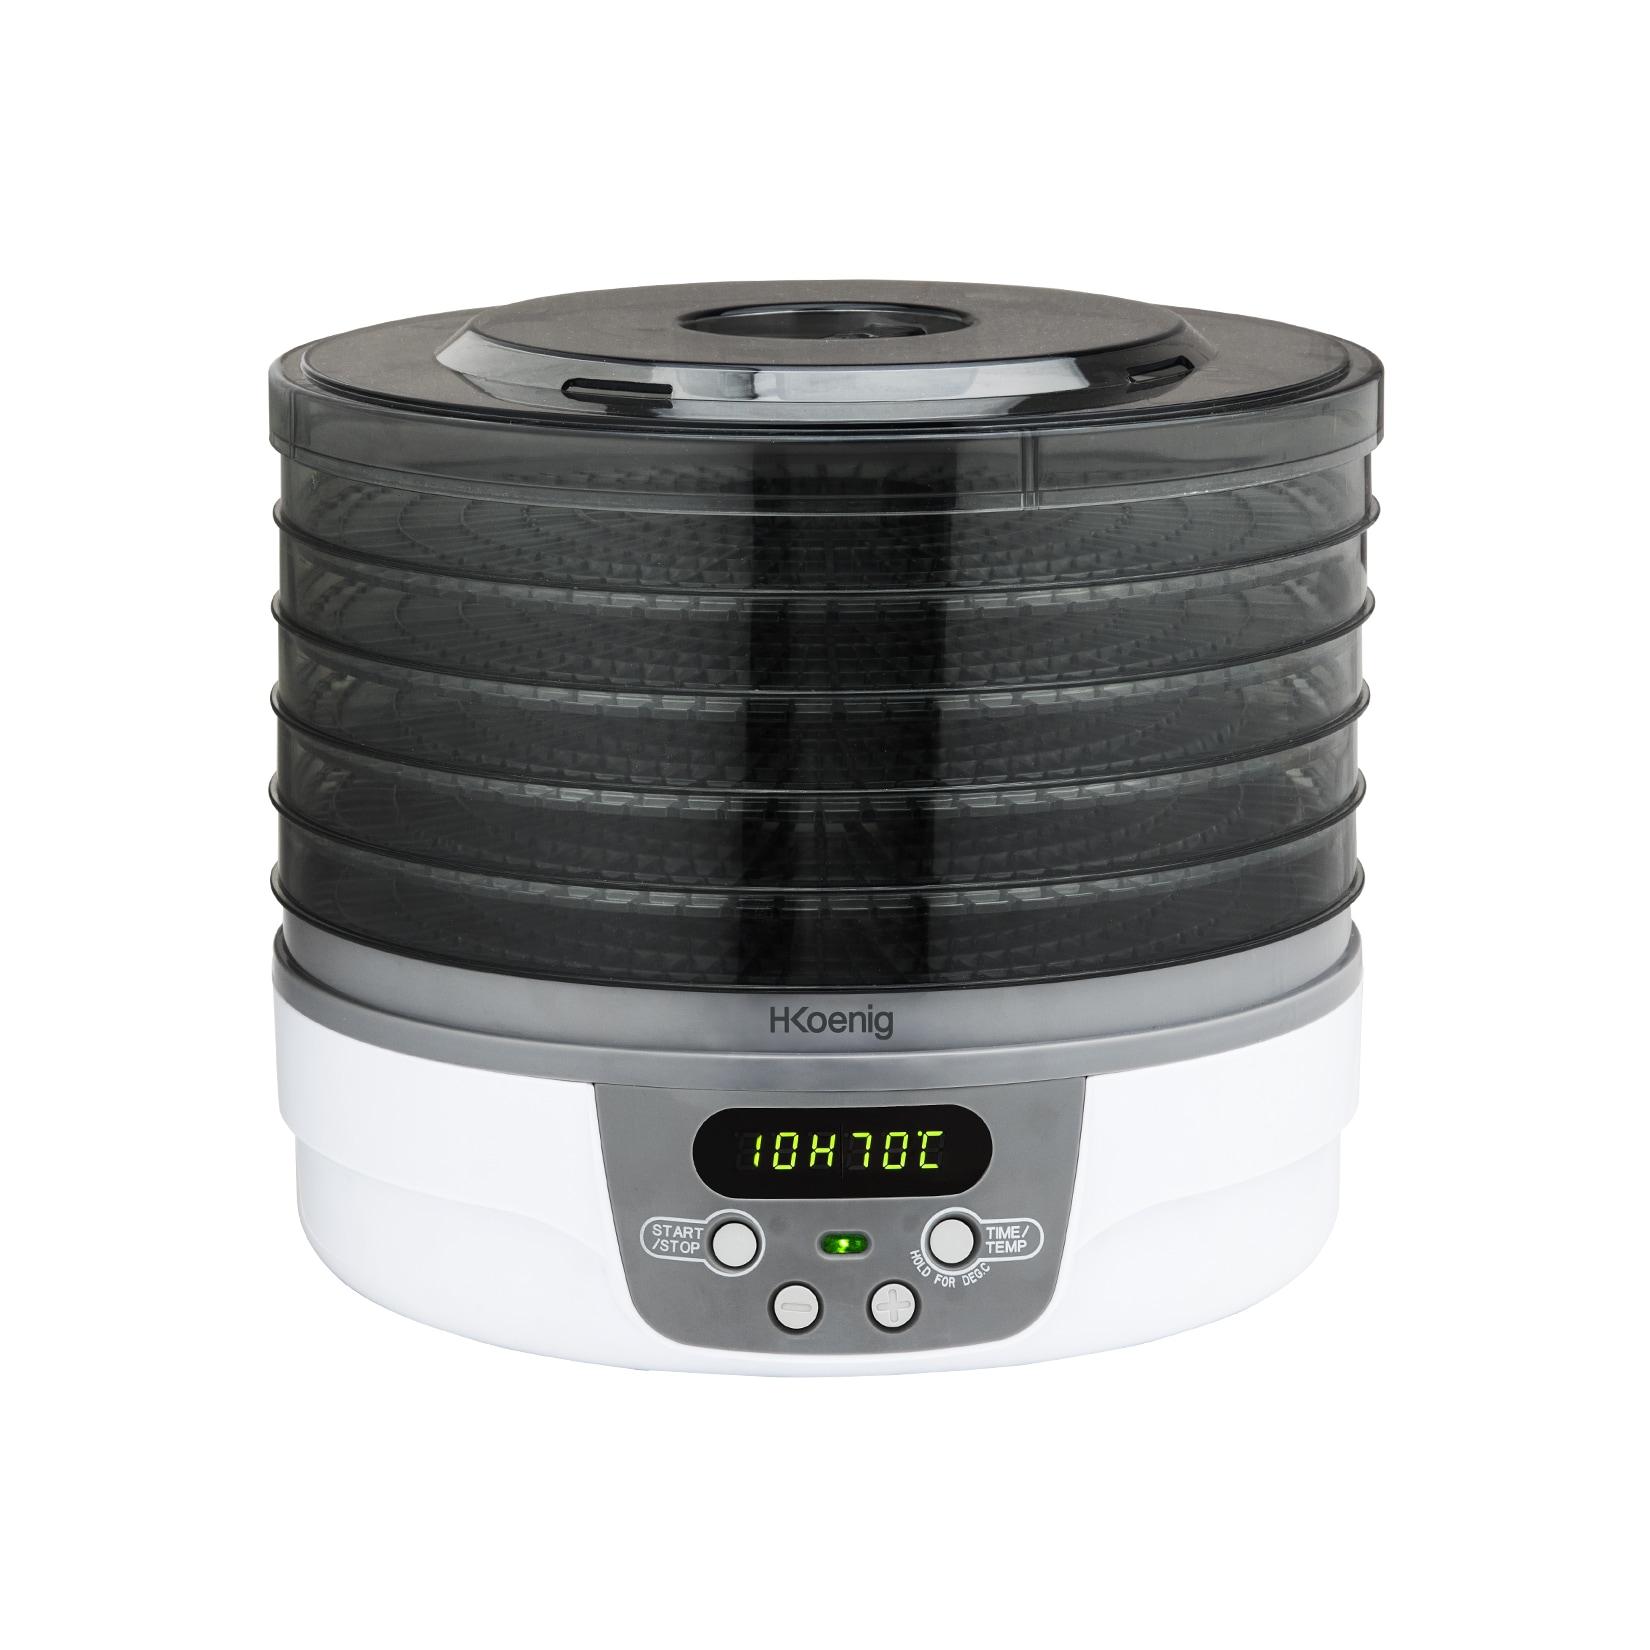
H.Koenig DSY700 Dörrgerät Früchte, Gemüse, Fisch, Fleisch, Gewürze, 5 SchalenH.Koenig Dörrgerät DSY700 – Für Früchte, Gemüse, Fisch, Fleisch, Gewürze, 5 Schalen Der H.Koenig Dörrautomat DSY700 ist die ideale Lösung für alle, die gesunde Snacks selbst herstellen und Lebensmittel schonend haltbar machen möchten.99,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
L - Gemüse-Linsen-Eintopf 150gFeine rote Linsen bilden die Basis dieses herzhaften Eintopfs. Als Topping einen Klacks Schmand dazu und mit frischem Brot genießen. Zubereitung 2-3 Portionen: Den Packungsinhalt mit etwas Öl in einen Topf geben und andünsten lassen. Mit 600 ml Wasser aufgießen, aufkochen und bei mittlerer Hitze ca. 15 Minuten garen lassen. Hinweise zur Handhabung und Lagerung: Kühl, trocken und dunkel lagern.2,84 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Suppe - Kartoffel mit Gemüse 380mlHerzhafte Kartoffeln und fruchtiges Gemüse verfeinert mit Kräutern. Süß-herzhaft. Natürliches Aroma durch Verzicht auf Geschmacksverstärker und Zusatzstoffe. Vegan, laktosefrei und glutenfrei. Hinweise zur Handhabung und Lagerung Bitte trocken lagern.3,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
Optifast Suppe Gemüse 440 GProdukteigenschaften: Bezeichnung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung oder Teil einer Tagesration für gewichtskontrollierende Ernährung, mit Süßungsmitteln Verwendung/Anwendung/Verzehrempfehlung: Zubereitung: Alle Optifast Produkte können kalt und warm je nach Wunsch verzehrt werden. Den Inhalt eines Sachets in 200 ml kaltes oder warmes Wasser (max. 50oC) geben. Mit einem Schneebesen verrühren oder im Mixbecher gut schütteln, bis das Pulver vollständig aufgelöst ist. Das Produkt sollte direkt nach der Zubereitung verzehrt werden. Erhitzte Nahrungsreste verwerfen. Anwendungsempfehlungen und Lagerung: Mahlzeitersatz für eine gewichtskontrollierende Ernährung: Ersetze täglich eine oder zwei Hauptmahlzeit/en durch je ein Sachet Optifast Drink (1 Sachet = 1 Hauptmahlzeit). Tagesration für gewichtskontrollierende Ernährung: Sofern als Tagesration für gewichtskontrollierende Ernährung (4 Sachets/Tag) verwendet, liefert Optifast ausreichende Mengen aller essentiellen Nährstoffe für den Tag. Achte auf eine ausreichende Flüssigkeitsaufnahme. Wir empfehlen mindestens 2 Liter pro Tag eines kalorienfreien oder -armen Getränks zu trinken. Werden alle täglichen Mahlzeiten durch Optifast ersetzt, darf Optifast ohne ärztlichen Rat nicht länger als 3 Wochen verwendet werden. Nährwertdeklaration: Nährwerte pro 100 g %NRV* pro Sachet (55 g) %NRV* Brennwert/ Energie 1649kJ/392 kcal ** 907 kJ/216 kcal ** Fett (24% kcal), davon 11 g ** 6,1 g ** o gesättigte Fettsäuren 1,2 g ** 0,66 g ** o einfach ungesättigte Fettsäuren 4,9 g ** 2,7 g ** o mehrfach ungesättigte Fettsäuren 3,7 g ** 2,0 g ** Kohlenhydrate (36% kcal), davon 34 g ** 19 g ** o Zucker 16 g ** 8,8 g ** Ballaststoffe/ Nahrungsfasern (3% kcal) 6,5 g ** 3,6 g ** Eiweiß (37% kcal) 36 g ** 20 g ** Salz 2,6 g ** 1,4 g ** Vitamin A 630 μg 79% 347 μg 43% Vitamin D 5,3 μg 106% 2,9 μg 58% Vitamin E 14 mg 117% 7,7 mg 64% Vitamin K 69 μg 92% 38 μg 51% Vitamin C 73 mg 91% 40 mg 50% Thiamin (B1) 1,8 mg 164% 1,0 mg 90% Riboflavin (B2) 1,9 mg 136% 1,0 mg 75% Niacin 20 mg 125% 11 mg 69% Vitamin B6 2,2 mg 157% 1,2mg 86% Folsäure 200 μg 100% 110 μg 55% Vitamin B12 3,1 μg 124% 1,7 μg 68% Biotin 51 μg 102% 28 μg 56% Pantothensäure 5,5 mg 92% 3,0 mg 50% Natrium 1030 mg ** 567 mg ** Kalium 1730 mg 87% 952 mg 48% Chlorid 1150 mg 144% 633 mg 79% Calcium 760 mg 95% 418 mg 52% Phosphor 645 mg 92% 355 mg 51% Magnesium 256 mg 68% 141 mg 38% Eisen 11 mg 79% 6,1 mg 43% Zink 8,4 mg 84% 4,6 mg 46% Kupfer 1,4 mg 140% 0,77 mg 77% Mangan 1,8 mg 90% 1,0 mg 50% Fluorid 0,89 mg 25% 0,49 mg 14% Selen 56 μg 102% 31 μg 56% Chrom 30 μg 75% 17 μg 41% Molybdän 28 μg 56% 15 μg 31% Jod 135 μg 90% 74 μg 50% alpha-Linolensäure 450 mg ** 248 mg ** Linolsäure 3090 mg ** 1700 mg ** Lactose 13 g ** 7,2 g ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vo19,70 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
ANKERKRAUT Gewürzmischung BBQ-Rub, Roasted Garlic, für Fleisch, Fisch, Gemüse & Kartoffeln, vegan, im Glas, 95 gVegane BBQ-Trockenmarinade mit geröstetem Knoblauch, Meersalz, Rohrohrzucker, Knoblauch, Zwiebel, Oregano, Chilischrot, schwarzem Pfeffer, Thymian und Majoran Mit deftigem Knoblaucharoma Ohne Geschmacksverstärker und Rieselhilfen Leicht grobe Konsistenz für gleichmäßige Verteilung Im praktischen, wiederverschließbaren 95g Korkenglas Geeignet für Steaks, Fisch, Gemüse und Bratkartoffeln sowohl zum Marinieren als auch zum Toppen Merkmale: Schärfegrad: mittelscharf Verwendung: Fisch, Fleisch, Gemüse, Kartoffeln Küchenstil: BBQ Verpackung: Kleinpackung Verpackungsart: im Glas Ernährungsform: vegan Lebensmittelinformationen: Inhalt: 95g, Besonderheit: vegan Zutaten: Gerösteter Knoblauch (38 %), Meersalz, Rohrohrzucker, Knoblauch, Zwiebel, Oregano, Chilischrot, schwarzer Pfeffer, Thymian, Majoran Kann enthalten: SENF, SELLERIE Aufbewahrungshinweise: Kühl und trocken lagern. Lebensmittelunternehmer, in dessen Namen das Produkt vermarktet wird: Ankerkraut GmbH, Tempowerkring 2, 21079 Hamburg6,84 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
-
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
-
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.